
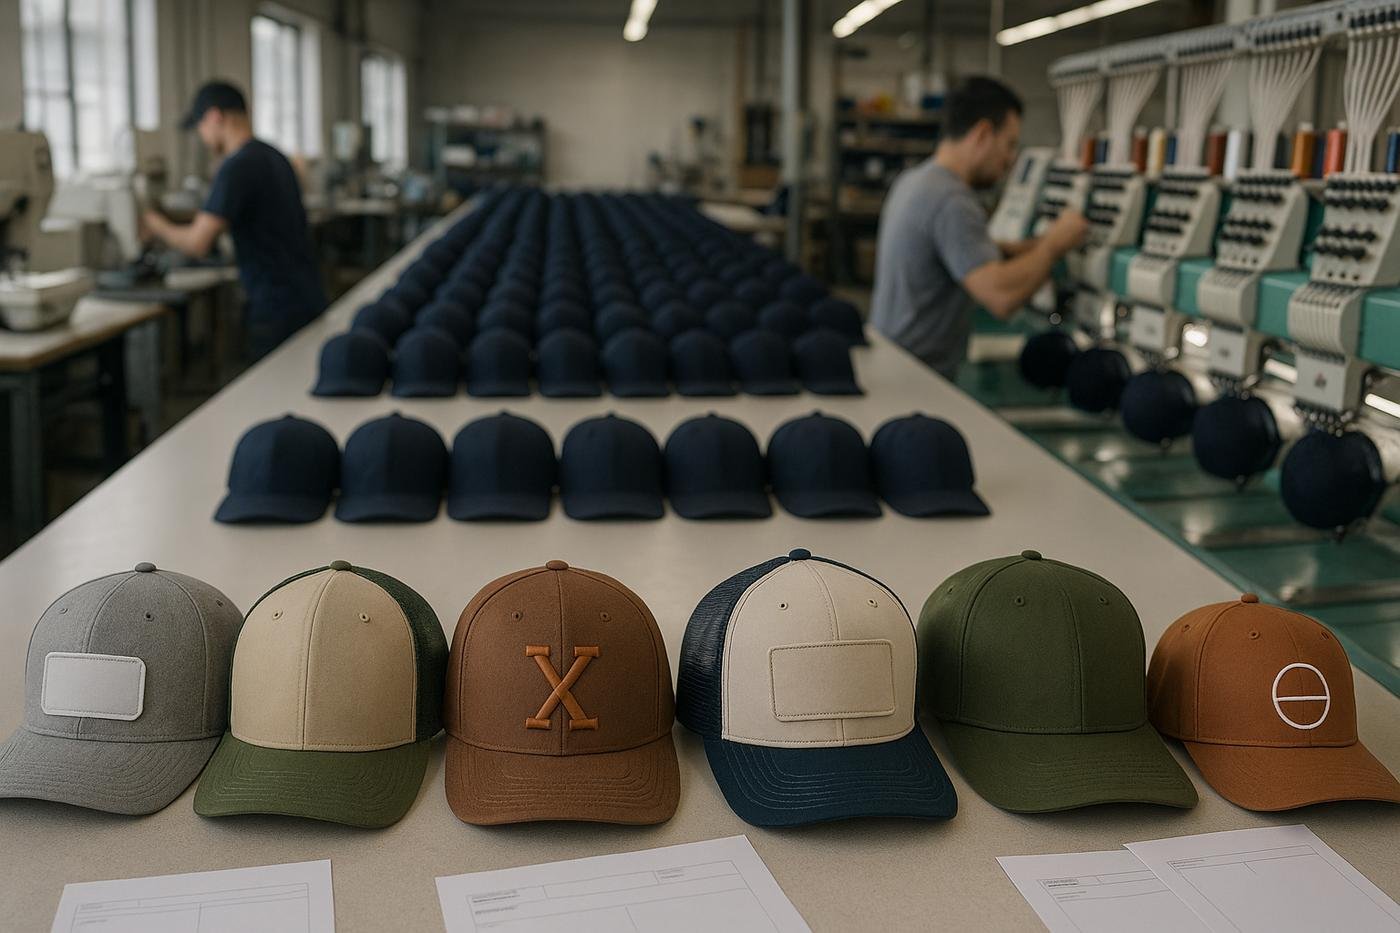
Ao calcular o custo de produtos personalizados, muitas empresas concentram a análise naquilo que é mais fácil de enxergar: matéria-prima, impostos, mão de obra direta e rateio dos custos fixos. Esses elementos são importantes, mas representam apenas uma parte da realidade.
O problema é que os pedidos personalizados não consomem a fábrica de maneira uniforme. Dois pedidos com o mesmo número de peças e consumo semelhante de materiais podem exigir tempos produtivos completamente diferentes. Da mesma forma, um lote pequeno pode ocupar máquinas, pessoas e setores por mais tempo do que um lote muito maior.
Por isso, o custo não deve ser calculado somente com base na quantidade produzida ou no material utilizado. É necessário entender quanto da capacidade produtiva o pedido realmente consome. Para isso, dois fatores merecem atenção especial: quantidade e complexidade.
O erro mais comum no custo de produtos personalizados
O erro mais comum é iniciar e encerrar o cálculo olhando principalmente para os custos mais visíveis. Normalmente, a empresa levanta:
- tecidos, aviamentos e componentes;
- linhas, etiquetas e embalagens;
- serviços terceirizados;
- impostos e comissões;
- mão de obra direta;
- aluguel, energia e demais custos fixos.
Esses dados precisam fazer parte do cálculo. Entretanto, somá-los e dividir o resultado pela quantidade de peças não é suficiente para representar o custo real de um pedido personalizado.
Esse modelo pressupõe que todas as peças percorrem a fábrica da mesma maneira e que o esforço produtivo cresce proporcionalmente à quantidade. Na prática, isso raramente acontece em confecções, fábricas de bonés, estamparias, empresas de bordado, uniformes, brindes e operações de private label.
Produtos personalizados exigem preparação, interpretação de ficha técnica, separação específica de materiais, programação de máquinas, regulagens, conferências e movimentações. Parte desse trabalho acontece independentemente de o pedido ter 50 ou 1.000 unidades.
Quantidade de peças não é igual a esforço de produção
A quantidade influencia o custo, mas não explica sozinha o esforço necessário para produzir. É preciso diferenciar dois conceitos:
- Quantidade de peças: número de unidades incluídas no pedido.
- Capacidade produtiva consumida: tempo e recursos utilizados em preparações, operações, máquinas, pessoas, esperas, movimentações e controles.
Essa diferença é fundamental para um bom custeio de produtos personalizados. A fábrica não vende apenas tecido, linha, bordado ou mão de obra. Ela também disponibiliza uma capacidade produtiva limitada. Quando um pedido ocupa essa capacidade, ele impede que outros pedidos sejam produzidos no mesmo período.
Uma ordem de produção com poucas unidades pode parecer simples quando analisada em uma planilha comercial. No chão de fábrica, porém, ela pode gerar várias interrupções e consumir horas de trabalho antes mesmo da primeira peça ser concluída.
Por que pequenas quantidades podem custar mais?
Todo lote possui atividades que não variam diretamente com o número de unidades. Entre elas estão:
- leitura e conferência da ordem de produção;
- separação e movimentação dos materiais;
- preparação de moldes, matrizes ou programas;
- setup das máquinas;
- troca de linhas, agulhas, cores, tecidos ou ferramentas;
- regulagens e testes iniciais;
- aprovação da primeira peça;
- contagem, inspeção e identificação do lote;
- limpeza e liberação do posto para o próximo pedido.
O setup é o tempo usado para preparar uma máquina ou um processo antes da produção. Em uma bordadeira, por exemplo, pode envolver carregar o programa, posicionar bastidores, separar linhas, trocar cores e testar o bordado. Em uma estamparia, pode incluir preparação de telas, tintas, posicionamento e regulagem. Em uma linha de bonés, pode envolver troca de materiais, aparelhos, linhas, modelos e parâmetros de costura.
Se a preparação leva determinado tempo, esse esforço precisa ser absorvido pelo pedido. Em um lote maior, ele é distribuído entre mais unidades. Em um lote pequeno, o mesmo tempo fica concentrado em poucas peças, elevando o custo unitário.
Além disso, pequenos lotes sucessivos aumentam a frequência de pausas. A equipe encerra um modelo, movimenta materiais, limpa ou reorganiza o posto, consulta uma nova ficha técnica e inicia outra regulagem. Mesmo que cada interrupção pareça pequena isoladamente, a soma reduz a disponibilidade produtiva da fábrica.
O impacto da complexidade na produção
O segundo fator frequentemente subestimado é a complexidade na produção. Quanto maior a complexidade do produto, maior tende a ser o tempo necessário em cada etapa e maior a possibilidade de ocorrerem ajustes, retornos ou esperas entre setores.
Complexidade não significa apenas fabricar um produto sofisticado. Ela também pode surgir da combinação de detalhes aparentemente simples, como:
- grande número de componentes;
- muitas operações de costura;
- aplicações, bordados ou estampas em diferentes posições;
- trocas frequentes de cores;
- variação de tamanhos, modelos ou materiais dentro do mesmo pedido;
- necessidade de acabamento manual;
- identificação individual de peças;
- embalagens ou etiquetas específicas;
- tolerâncias técnicas mais rigorosas;
- sequências produtivas com vários setores ou terceiros.
Considere dois bonés com consumo semelhante de tecido. O primeiro possui uma construção padronizada, bordado frontal simples e poucas variações. O segundo utiliza combinação de materiais, aplicação lateral, bordado frontal com várias trocas de linha, fechamento específico e embalagem individual.
Se o cálculo considerar principalmente tecido, aviamentos e quantidade, a diferença de custo entre eles poderá parecer pequena. Mas o segundo modelo passa por mais operações, exige mais manipulação e ocupa os recursos produtivos por mais tempo. Portanto, seu custo real tende a ser maior.
Para aprofundar as particularidades desse segmento, também vale consultar estas dicas de como fazer custo de bonés personalizados.
Como 50 peças podem consumir tanto quanto 1.000 peças?
À primeira vista, parece impossível que um pedido de 50 peças consuma capacidade produtiva equivalente ou até superior à de um pedido de 1.000 peças. No entanto, isso pode acontecer dependendo da quantidade de processos, operações, trocas e do nível de complexidade envolvido.
Imagine, de forma conceitual, dois pedidos:
Pedido A: 50 peças altamente personalizadas
- cinco combinações diferentes de cores;
- variações de bordado entre grupos de peças;
- aplicação frontal e lateral;
- materiais que exigem regulagens específicas;
- separação individual por cliente ou unidade;
- embalagens personalizadas;
- diversas aprovações e conferências durante o processo.
Pedido B: 1.000 peças padronizadas
- um único modelo;
- mesmo tecido e mesma cor;
- um programa de bordado;
- poucas trocas durante a produção;
- sequência contínua nas máquinas;
- embalagem padronizada.
No Pedido A, a fábrica pode passar mais tempo preparando, regulando, conferindo, movimentando e reiniciando processos do que produzindo em sequência. No Pedido B, apesar do volume maior, a operação tende a permanecer estável por mais tempo.
Isso não significa que todo pedido de 50 peças custará o mesmo que um de 1.000. A comparação mostra que quantidade não representa necessariamente o esforço de produção. Dependendo da complexidade, 50 peças podem consumir capacidade produtiva equivalente ou superior a 1.000 peças.
O número de unidades informa o tamanho comercial do pedido. Já o consumo de capacidade revela o seu peso industrial.
O custo por lote de produção precisa incluir o trabalho invisível
Uma análise adequada do custo por lote de produção deve separar o que acontece uma vez por pedido daquilo que se repete em cada unidade.
Os materiais normalmente variam com o número de peças. Já as atividades de preparação podem ocorrer uma única vez por lote, por modelo, por cor ou até por grupo de produtos. Essa distinção ajuda a evitar um rateio simplificado que esconde o custo dos pedidos menores e mais fragmentados.
De forma conceitual, o custo do pedido deve considerar:
- materiais e componentes consumidos;
- tempo de processamento das unidades;
- tempo de setup e preparação;
- trocas e regulagens durante o lote;
- movimentações entre setores;
- inspeções, testes e aprovações;
- serviços externos associados ao pedido;
- custos indiretos coerentes com os recursos utilizados;
- impostos, comissões e demais despesas aplicáveis.
Em operações sob encomenda, faz sentido acompanhar os custos por ordem ou por pedido, relacionando materiais, mão de obra e custos indiretos ao trabalho executado. O conteúdo sobre custeio por ordem de produção apresenta os fundamentos desse tipo de abordagem.
Quando a fabricação ocorre por lotes, também é importante compreender como os custos são formados e atualizados nesse contexto. A documentação sobre custeio na produção por lotes ajuda a contextualizar essa lógica.
Como melhorar o cálculo de custo de produção
Melhorar o cálculo de custo de produção não exige, necessariamente, começar com um sistema extremamente complexo. O primeiro passo é deixar de tratar todas as peças como se consumissem a fábrica da mesma forma.
1. Mapeie o caminho real do pedido
Registre por quais setores o produto passa, quais operações são executadas e onde acontecem preparações, esperas ou retornos. A ficha técnica deve representar o processo real, e não apenas listar os materiais utilizados.
2. Separe setup de tempo unitário
Não misture o tempo usado para preparar a produção com o tempo necessário para fabricar cada peça. O setup pertence ao lote, enquanto o tempo operacional costuma se repetir por unidade. Essa separação permite enxergar por que lotes menores apresentam custos unitários mais altos.
3. Classifique a complexidade
A empresa pode criar critérios internos para diferenciar produtos simples, intermediários e complexos. O importante é que a classificação tenha relação com operações reais, como número de componentes, trocas, aplicações, variações e exigências de acabamento.
Não basta chamar um produto de “complexo” de maneira subjetiva. É necessário identificar quais características aumentam o tempo ou exigem recursos adicionais.
4. Meça tempos representativos
O acompanhamento pode começar pelos processos mais relevantes e pelos gargalos. Meça preparação, processamento, troca e inspeção em condições normais. Evite usar apenas o melhor tempo já alcançado, pois ele pode não representar a rotina.
5. Considere o impacto das variações dentro do pedido
Um pedido de 500 peças dividido em muitos modelos, cores ou personalizações não se comporta como um lote contínuo de 500 unidades iguais. Para fins produtivos, ele pode funcionar como vários pequenos lotes, cada um com suas próprias preparações e controles.
6. Integre custos, PCP e comercial
O setor comercial precisa compreender quais características aumentam o esforço produtivo. O PCP deve informar a sequência, as restrições e a capacidade disponível. Já a área de custos deve transformar essas informações em critérios de formação de preço.
Sem essa integração, o comercial pode vender complexidade sem cobrar por ela, enquanto a produção recebe pedidos que ocupam mais capacidade do que o orçamento previa. Uma estrutura consistente de planejamento ajuda a organizar essa comunicação. Veja também estas dicas para montar um PCP eficiente.
O que acontece quando a complexidade não entra no preço?
Quando a empresa ignora o tempo e a capacidade consumidos, alguns produtos parecem rentáveis na planilha, mas prejudicam o resultado da operação. A margem calculada pode existir apenas porque parte do esforço não foi atribuída ao pedido.
Entre as possíveis consequências estão:
- preços insuficientes para pedidos pequenos e complexos;
- sobrecarga de setores específicos;
- aumento de filas e atrasos;
- dificuldade para cumprir os prazos prometidos;
- margens muito diferentes entre o orçamento e a execução;
- priorização de pedidos que faturam, mas consomem capacidade em excesso;
- decisões comerciais baseadas apenas em volume de peças.
Esse problema também pode provocar uma percepção equivocada de eficiência. A fábrica aparenta estar ocupada, as máquinas trabalham e muitos pedidos circulam entre os setores. Ainda assim, parte dessa movimentação pode ser composta por setups, esperas e trocas que não foram consideradas no preço.
Capacidade produtiva deve orientar o custeio de produtos personalizados
Em produtos padronizados e repetitivos, é mais fácil distribuir preparações por grandes volumes. Em produtos personalizados, cada variação pode criar uma nova exigência operacional. Por isso, a capacidade produtiva precisa ocupar uma posição central no custeio.
Isso significa analisar não apenas quantas unidades serão vendidas, mas também:
- quantas vezes a produção será preparada;
- quantas operações o produto exige;
- quantos setores participarão do processo;
- quantas trocas ocorrerão durante o lote;
- quanto tempo as máquinas e pessoas permanecerão ocupadas;
- quais recursos limitantes serão utilizados;
- quanto controle e movimentação o pedido exigirá.
Uma política de quantidade mínima pode ajudar, mas não resolve todos os casos. Dois pedidos acima do mínimo ainda podem ter complexidades muito diferentes. Da mesma forma, cobrar apenas um adicional genérico para pequenos lotes pode ser insuficiente se o produto exigir muitas trocas ou operações especiais.
O ideal é combinar critérios de quantidade, complexidade, processos e tempo. Assim, a empresa consegue estabelecer preços mais coerentes, negociar alternativas com o cliente e proteger sua capacidade.
Conclusão
O maior erro no cálculo do custo de produtos personalizados é acreditar que materiais, impostos, custos fixos e número de unidades explicam todo o esforço necessário. Esses componentes são importantes, mas não mostram sozinhos como o pedido ocupa a fábrica.
Pequenas quantidades podem gerar custos elevados por causa de setups, trocas, regulagens, pausas e movimentações. Ao mesmo tempo, produtos mais complexos tendem a exigir mais tempo em cada etapa, mais controles e maior participação dos recursos produtivos.
Por isso, um pedido de 50 peças pode consumir capacidade equivalente ou até superior à de um pedido de 1.000 peças, dependendo da quantidade de processos, variações, operações e preparações envolvidas.
Um bom cálculo de custo precisa diferenciar quantidade de peças e capacidade produtiva consumida. Antes de formar o preço, a empresa deve responder: quantos processos serão necessários, qual é a complexidade, quantas preparações ocorrerão e quanto tempo produtivo o pedido realmente utilizará?
Quando essas respostas entram no custeio, a empresa deixa de cobrar apenas pelo produto físico e passa a valorizar corretamente a estrutura industrial necessária para fabricá-lo.


Add comment