
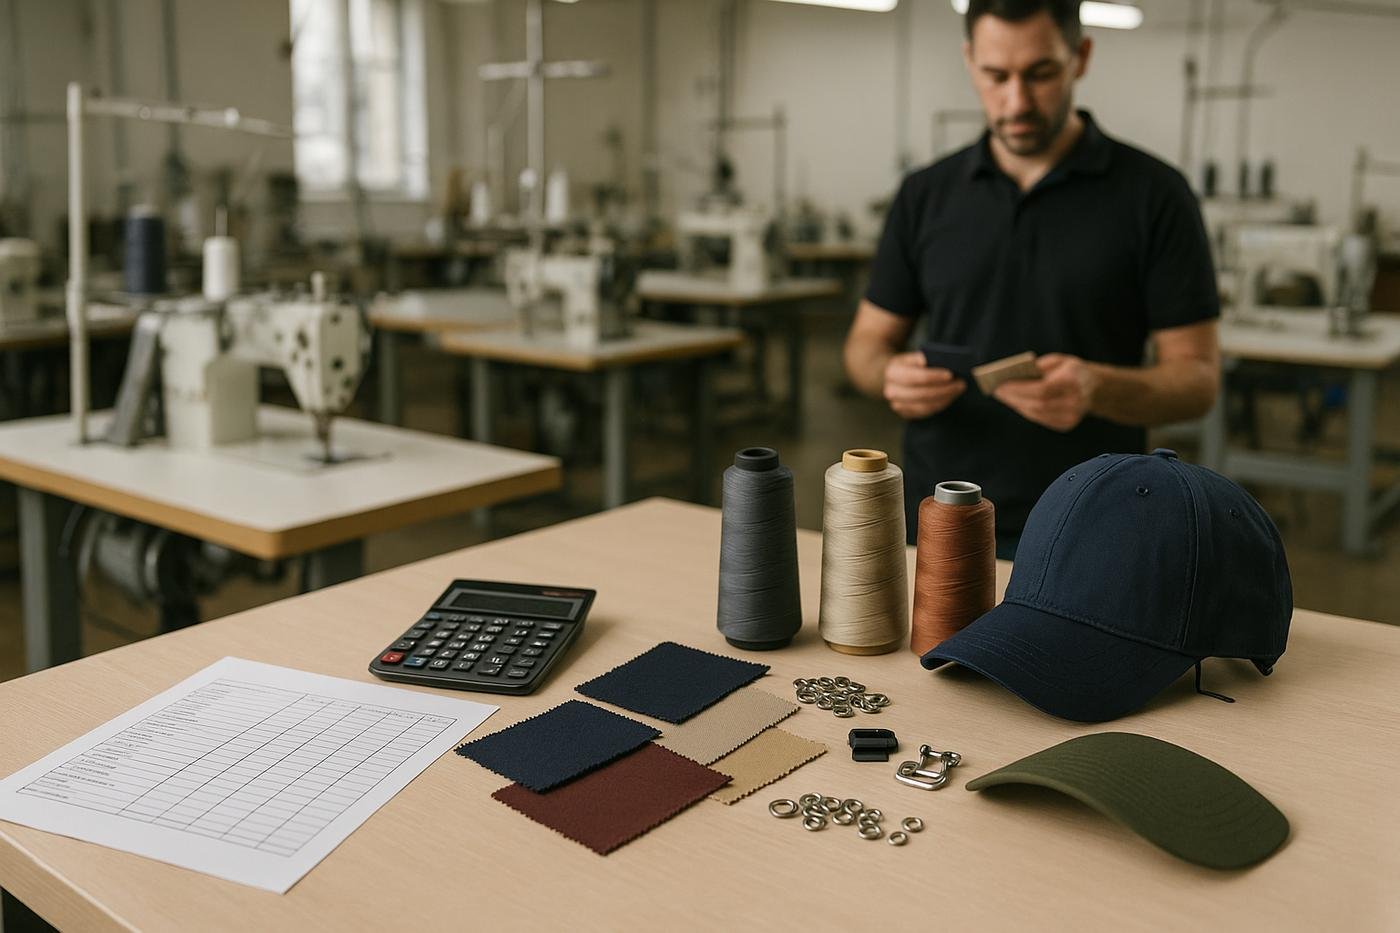
Para começar a fazer custo de forma confiável, não basta somar o tecido, a linha e a embalagem. Na indústria de confecção, o produto passa por diferentes operações, utiliza máquinas, consome mão de obra e pode envolver perdas, retrabalho, personalização e serviços terceirizados. Tudo isso precisa ser considerado antes de definir o preço de venda.
O objetivo da apuração de custos é descobrir quanto a empresa precisa gastar para produzir e entregar cada item. Com essa informação, fica mais fácil elaborar orçamentos, negociar com clientes, definir quantidades mínimas e avaliar se determinado pedido realmente oferece uma margem adequada.
Neste artigo, você conhecerá os primeiros passos para estruturar esse cálculo, mesmo que sua empresa ainda não tenha um sistema avançado de gestão.
Entenda a diferença entre custo e preço de venda
O primeiro conceito que precisa ficar claro é a diferença entre custo e preço. O custo representa os recursos consumidos para fabricar o produto. Já o preço de venda é o valor cobrado do cliente.
O preço não deve ser definido apenas acrescentando um percentual aleatório sobre a matéria-prima. Além do custo de produção, ele precisa considerar despesas comerciais, tributos, comissões, despesas financeiras e a margem de lucro pretendida.
Em uma fábrica de bonés personalizados, por exemplo, o custo pode incluir tecido, tela, aba, regulador, botão, linha, bordado, mão de obra e gastos da estrutura produtiva. Para chegar ao preço, ainda pode ser necessário considerar:
- Impostos incidentes sobre a venda;
- Comissão do vendedor ou representante;
- Taxas de meios de pagamento;
- Frete assumido pela empresa;
- Despesas administrativas e comerciais;
- Margem de lucro desejada.
Essa separação evita um erro comum: acreditar que a diferença entre o valor dos materiais e o preço cobrado representa o lucro da empresa.
O que organizar antes de começar a fazer custo
Antes de montar planilhas ou cadastrar fórmulas em um sistema, é necessário conhecer o produto e o processo produtivo. Quanto mais organizada estiver essa base, mais confiável será o resultado.
Mapeie as etapas de fabricação
Liste todas as etapas pelas quais o produto passa. Em uma confecção, esse fluxo pode envolver modelagem, enfesto, corte, separação, costura, acabamento, revisão, embalagem e expedição. No caso dos bonés, podem existir operações específicas, como preparação da aba, aplicação de entretela, bordado, montagem de gomos, colocação do regulador, pesponto e aplicação do botão.
O fluxo muda de acordo com o modelo, o tipo de personalização e a estrutura de cada fábrica. Por isso, não é recomendável copiar o custo de outra empresa sem entender como ela trabalha.
O mapeamento também ajuda a identificar operações terceirizadas, deslocamentos internos, retrabalhos e pontos de espera. Se sua empresa ainda não documentou esses processos, o conteúdo sobre fluxograma e organograma na eficiência empresarial pode ajudar a organizar essa etapa.
Crie uma ficha técnica do produto
A ficha técnica registra os materiais, componentes, medidas, operações e padrões necessários para fabricar um item. Ela é uma das principais fontes de informação para a formação do custo.
Uma ficha técnica de boné, por exemplo, pode informar:
- Tipo e quantidade de tecido;
- Número de gomos;
- Material utilizado na aba;
- Entretelas e reforços;
- Tipo de regulador;
- Ilhós bordado ou metálico;
- Botão e revestimento;
- Linha e demais aviamentos;
- Tipo, tamanho e posição da personalização;
- Embalagem individual e embalagem de transporte;
- Sequência das operações de produção.
A unidade de medida precisa estar clara. Um material comprado por metro pode ser consumido em centímetros ou em uma fração de metro por peça. Linhas podem ser controladas por cone, metro ou consumo estimado. Componentes como reguladores e botões normalmente são apropriados por unidade.
Sem padronização, é fácil misturar metros, quilos, pacotes e unidades, provocando erros no cálculo.
Classifique os custos da empresa
Depois de mapear o produto, o próximo passo é classificar os gastos. Existem diferentes formas de classificação, e cada uma responde a uma pergunta específica.
Custos diretos
Custos diretos são aqueles que podem ser associados ao produto de forma objetiva. Normalmente, os principais exemplos são matérias-primas, componentes, embalagens e serviços aplicados especificamente em determinada peça.
Se um boné utiliza uma aba, um regulador e determinada quantidade de tecido, esses itens podem ser registrados diretamente em sua ficha técnica. Um bordado terceirizado cobrado por peça também pode ser apropriado ao produto correspondente.
Custos indiretos
Custos indiretos são necessários para manter a produção, mas não podem ser ligados a uma única peça de maneira simples. Alguns exemplos possíveis são supervisão da fábrica, manutenção geral, iluminação do setor produtivo, limpeza da produção e depreciação das máquinas.
Esses valores precisam ser distribuídos por meio de um critério de rateio. A empresa pode utilizar horas produtivas, minutos trabalhados, quantidade fabricada ou outro direcionador coerente com sua operação.
O critério escolhido deve representar, tanto quanto possível, o consumo real dos recursos. Dividir todos os custos apenas pela quantidade total de peças pode distorcer o resultado quando a fábrica produz itens com níveis muito diferentes de complexidade.
Custos fixos e variáveis
Outra classificação importante separa os gastos conforme sua relação com o volume de produção.
Os custos variáveis tendem a acompanhar a quantidade produzida. Se a empresa fabrica mais bonés, normalmente consome mais tecido, abas, reguladores e embalagens.
Já os custos fixos não variam na mesma proporção no curto prazo. O aluguel do espaço produtivo, por exemplo, pode permanecer igual mesmo quando o volume fabricado muda dentro de determinada capacidade.
É importante observar que “direto” não significa necessariamente “variável”, assim como “indireto” não é sinônimo obrigatório de “fixo”. As classificações possuem finalidades diferentes e não devem ser tratadas como se fossem iguais.
Calcule o consumo e o custo dos materiais
Para calcular o custo dos materiais, registre o consumo de cada item e multiplique pelo seu custo unitário. A lógica básica é:
Custo do material por peça = quantidade consumida × custo da unidade de compra ajustada
Imagine, apenas como exemplo didático, que determinado produto consuma 0,30 metro de um tecido. Se o custo considerado para esse tecido for de R$ 20,00 por metro, o consumo teórico será de R$ 6,00 por peça.
Entretanto, a confecção também precisa analisar as perdas normais do processo. Encaixe do molde, largura do tecido, sentido do fio, defeitos, aparas e variações de corte podem fazer com que o consumo real seja maior que o consumo líquido do produto.
O percentual ou a quantidade de perda não deve ser escolhido sem observação. O ideal é comparar a ficha técnica com ordens já produzidas, registros do corte e movimentações de estoque. Produtos, tecidos e processos diferentes podem apresentar comportamentos distintos.
Também é importante atualizar os valores de compra. Um custo elaborado com preços antigos pode gerar um orçamento insuficiente para repor a matéria-prima utilizada. A empresa deve definir um critério consistente, compatível com seus controles contábeis e gerenciais.
Meça a mão de obra de produção
Na confecção, o tempo operacional tem grande influência no custo. Dois bonés podem utilizar quantidades parecidas de tecido e aviamentos, mas exigir tempos muito diferentes de costura, preparação e personalização.
Para calcular a mão de obra, a empresa precisa conhecer:
- As operações realizadas;
- O tempo necessário em cada operação;
- O custo da mão de obra no período;
- As horas ou os minutos produtivos disponíveis;
- A eficiência real da operação.
Uma forma inicial de cálculo consiste em dividir o custo da mão de obra produtiva pela capacidade prática de trabalho do período. Depois, aplica-se o custo por minuto ou por hora ao tempo utilizado pelo produto.
A capacidade prática não deve ser confundida com o total de horas do calendário. Pausas, preparações, manutenção, reuniões e outras interrupções podem reduzir o tempo efetivamente disponível para produção. Ignorar essa diferença tende a subestimar o custo.
Os tempos podem ser obtidos por cronometragem, histórico de produção ou apontamentos do chão de fábrica. O importante é trabalhar com uma base representativa, sem considerar apenas uma peça excepcionalmente rápida ou lenta.
Inclua serviços terceirizados e personalizações
Muitas confecções terceirizam bordado, estamparia, sublimação, lavanderia, corte a laser ou parte da costura. Esses serviços precisam aparecer separadamente na composição do produto.
No caso de bonés personalizados, o valor do bordado pode mudar de acordo com o tamanho, a cobertura, a complexidade do desenho, a quantidade de pontos, a posição e o número de aplicações. Por isso, utilizar um único valor para qualquer bordado pode gerar distorções.
Também podem existir custos de preparação que não se repetem em todas as peças, como desenvolvimento da matriz, programação, regulagem ou amostra. Nesses casos, a empresa precisa definir se cobrará o valor separadamente ou se o distribuirá pela quantidade do pedido.
Quanto menor o lote, maior pode ser o impacto unitário desses custos de preparação. Essa é uma das razões para analisar quantidades mínimas de produção e preços diferentes por faixa de volume.
Distribua os custos indiretos com um critério coerente
Somar apenas material e mão de obra direta ainda não revela o custo completo da produção. A fábrica depende de estrutura, equipamentos, liderança e apoio operacional.
Para iniciar o rateio, levante os custos indiretos relacionados à produção em determinado período. Em seguida, escolha uma base compatível com a realidade da empresa.
Uma confecção que controla bem os tempos pode distribuir parte dos custos por minuto produtivo. Outra empresa pode utilizar horas-máquina para setores automatizados. Em alguns casos, pode ser necessário combinar bases diferentes para representar os recursos utilizados.
O objetivo não é criar uma planilha excessivamente complexa logo no início. É melhor ter um método simples, documentado e revisado periodicamente do que usar uma fórmula sofisticada alimentada por informações pouco confiáveis.
Considere a influência do PCP na qualidade do custo
O custo não deve ficar isolado do planejamento e controle da produção. O PCP acompanha ordens, quantidades, capacidade, prazos e consumo de recursos. Esses dados ajudam a comparar o que foi planejado com o que realmente aconteceu.
Quando há apontamentos consistentes, a empresa consegue identificar se uma ordem consumiu mais tecido, levou mais tempo ou gerou mais retrabalho do que o previsto. Essa comparação permite corrigir fichas técnicas e melhorar os próximos orçamentos.
Para estruturar melhor essa rotina, consulte também as dicas para montar um PCP eficiente.
Transforme o custo em preço de venda
Depois de encontrar o custo de produção, é necessário acrescentar os demais elementos que fazem parte da venda. Entre eles podem estar tributos, comissões, despesas comerciais, taxas financeiras, frete e margem de lucro.
Os tributos variam conforme o enquadramento da empresa, a operação, o produto e o destino da venda. Por esse motivo, essa parte deve ser validada com a contabilidade responsável pelo negócio.
Outro cuidado importante é não confundir margem com acréscimo sobre o custo. Acrescentar 20% ao custo não significa, necessariamente, obter uma margem de 20% sobre o preço de venda.
Em uma situação simplificada, sem impostos ou outras despesas, um produto com custo de R$ 80,00 vendido por R$ 100,00 gera uma diferença de R$ 20,00. Essa diferença corresponde a 25% do custo, mas a 20% do preço de venda. Quando existem tributos e comissões, o cálculo exige ainda mais atenção.
Se você trabalha especificamente com esse segmento, vale aprofundar o tema no artigo com dicas de como fazer custo de bonés personalizados.
Monte uma planilha inicial de custos
Uma estrutura inicial pode ser dividida em blocos para facilitar o preenchimento e a revisão. A planilha pode conter:
- Identificação do produto, modelo e versão;
- Data da elaboração ou da última atualização;
- Lista de matérias-primas e componentes;
- Unidade de medida de cada item;
- Consumo previsto e percentual de perda;
- Custo unitário atualizado dos materiais;
- Operações e respectivos tempos;
- Custo da mão de obra por minuto ou por hora;
- Serviços terceirizados;
- Custos de preparação do lote;
- Rateio dos custos indiretos;
- Despesas relacionadas à venda;
- Tributos aplicáveis;
- Margem pretendida;
- Preço calculado e preço aprovado.
Inclua também um campo para observações. Nele, podem ser registrados detalhes como quantidade mínima, validade do orçamento, condição de pagamento, necessidade de amostra ou fornecimento de arte pelo cliente.
Erros comuns ao iniciar a apuração de custos
Alguns erros aparecem com frequência nas primeiras tentativas de cálculo:
- Considerar somente matéria-prima e terceirização;
- Utilizar preços de compra desatualizados;
- Ignorar perdas de corte e consumo de aviamentos;
- Não medir o tempo das operações;
- Tratar todo modelo como se tivesse a mesma complexidade;
- Esquecer embalagem, revisão e acabamento;
- Dividir custos fixos por um volume de produção irreal;
- Não separar custos de preparação e custos por unidade;
- Confundir margem sobre a venda com percentual sobre o custo;
- Não comparar o custo previsto com o realizado.
Outro problema é tentar alcançar precisão absoluta antes de iniciar. A primeira estrutura não precisa ser definitiva. Ela precisa ser compreensível, coerente e alimentada com dados que possam ser verificados.
Revise o custo periodicamente
O custo de um produto não permanece válido para sempre. Preços de materiais mudam, salários são reajustados, fornecedores alteram condições e processos produtivos podem ganhar ou perder eficiência.
Crie uma rotina de revisão. A frequência dependerá da realidade da empresa e da velocidade das mudanças em seus insumos. Além das revisões programadas, recalcule quando houver alteração relevante no produto, na matéria-prima, no fornecedor, no processo ou na personalização.
Também compare estimativa e resultado real. Se o consumo previsto era menor do que o apontado na produção, investigue a causa. Pode existir um erro de cadastro, uma perda acima do normal, problema de qualidade ou mudança não registrada na ficha técnica.
Comece simples, mas trabalhe com dados reais
Para começar a fazer custo, organize primeiro o processo, a ficha técnica, os consumos e os tempos. Depois, classifique os gastos, defina critérios de rateio e separe claramente o custo de produção da formação do preço de venda.
Na confecção e na fabricação de bonés, pequenos detalhes podem alterar o resultado. Um bordado mais complexo, uma troca de regulador, uma perda maior no corte ou alguns minutos adicionais de costura impactam o custo final. Por isso, cada modelo deve ser analisado conforme sua estrutura e seu processo.
O melhor ponto de partida é escolher um produto conhecido, acompanhar uma ordem real e registrar todas as etapas. Calcule o custo previsto, compare com o consumo efetivo e ajuste a base. Ao repetir esse processo, a empresa melhora a qualidade dos orçamentos e passa a tomar decisões com mais segurança.



Add comment